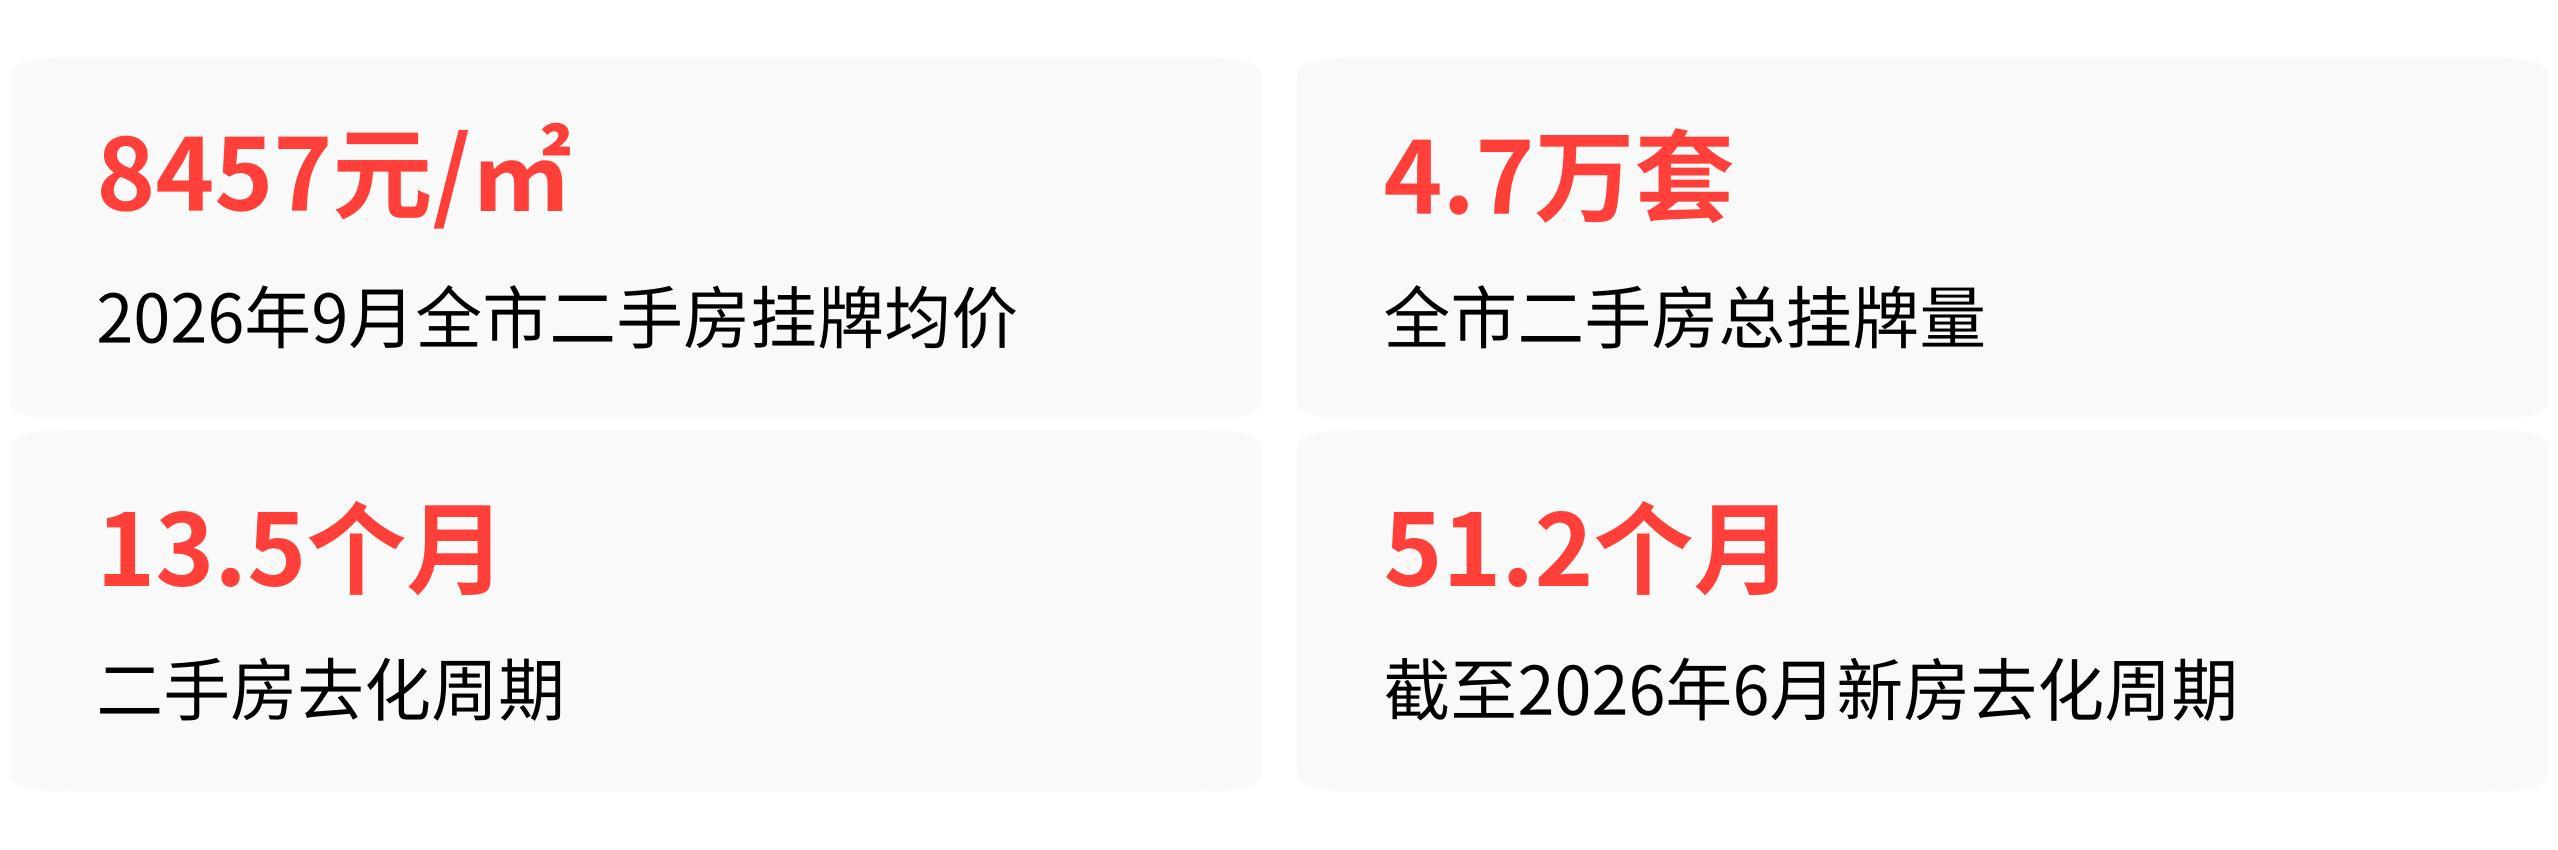
8457元/㎡专业股票配资炒股。这是2026年9月兰州二手房挂牌均价。
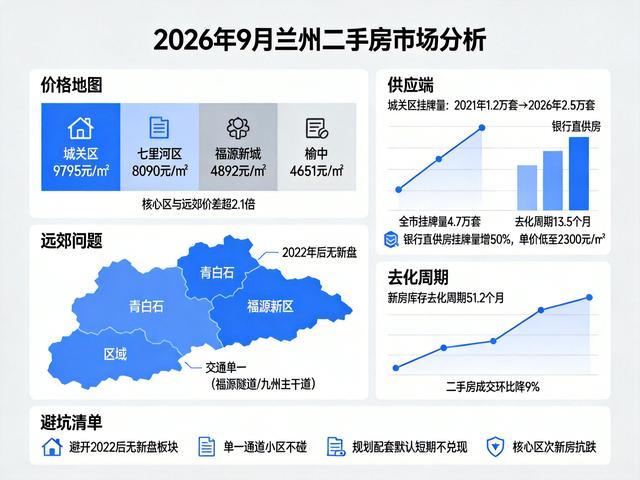
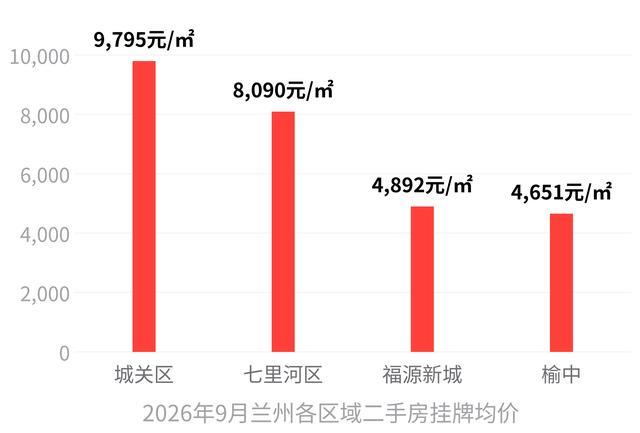
城关区9795元/㎡,七里河区8090元/㎡,核心区价格基本持平。但翻开兰州房价地图的另一端,福源新城4892元/㎡,榆中4651元/㎡——核心区与远郊的价差超过2.1倍,而且在持续拉大。
这不是全市普跌。2026年9月上旬,兰州二手房价格环比持平,同比累计跌幅约7.15%。但局部板块的价格,已经跌到让早期业主“首付跌没”的程度。
问题出在哪里?答案藏在一组相互咬合的数字里。
挂牌量翻倍,银行直供房再砍一刀
城关区待售二手房从2021年的1.2万套,翻倍到了2.5万套。兰州全市二手房挂牌量4.7万套,去化周期13.5个月。
供应端在膨胀,需求端却跟不上。但真正击穿价格底线的,是另一股力量。
2025年,兰州银行直供房(银行处置的不良资产房产)挂牌量较2024年增长超过50%。这些房源以低于市场价10%-30%的价格批量入市,部分银行直供房单价被拉低到2300元/㎡。
2300元/㎡是什么概念?差不多是兰州全市挂牌均价的四分之一。银行直供房产权清晰、没有隐性租约纠纷,买家直接跟银行交易,省去了法拍房的竞价风险。
这对刚需买家有吸引力,但对同小区二手房业主是毁灭性的——银行空降几十套低价房源,小区的价格体系直接被击穿,触发恐慌性抛售。
没有新地、没有新盘、没有接盘人
跌幅最集中的远郊板块——青白石、福源新城——有一个共同特征:2022年之后再无宅地出让,也无新项目入市。
青白石和福源新城在2019-2021年经历了什么?房企集中拿地,以超级大盘+大型公园+商业配套的蓝图冲高房价,巅峰期新房价格直逼万元每平。但配套兑现周期普遍被拉长,规划中的商业、医疗迟迟没有落地,板块热度迅速冷却。
没有新盘就没有开发商的营销投入来维持板块热度。二手房挂牌量激增,但接盘的人在哪?福源新城只有一条福源隧道进出,单向两车道,高峰期固定拥堵。九州片区公交线路单一,接驳主城不便。
接盘人群被压缩到极致——只有本地固定通勤的自住客。但这类人群的数量,根本消化不了海量的挂牌房源。
51.2个月,去化周期还在拉长
截至2026年6月,兰州新房库存去化周期已拉长到51.2个月,同比增幅超过60%。同期兰州新房成交面积预计只有2025年全年的约75%。
供应在井喷,成交在萎缩,去化周期在拉长。二手房市场同样承压——2026年8月,全国20个重点城市二手房成交环比下降9%,兰州所在的二线城市去化周期正在向三四线城市靠拢。
这意味着外围板块的二手房,不仅要跟新房抢客户,还要跟同区域海量的二手房竞争,还要面对银行直供房的价格碾压。挂牌数月无带看、无成交,是常态。
给兰州购房者的避坑清单
避开2022年后无新盘入市的板块。 青白石、福源新城——这些板块的配套兑现周期远超预期,价格已较峰值大幅回落,且没有底部支撑。没有新盘就没有热度,没有热度就没有流动性。
单一通道进出的小区,坚决不碰。 福源新城只有福源隧道,九州只有南北向主干道。直达主城核心区或火车站的公交线路少于2条的小区,通勤成本会远超宣传值。
所有规划配套,默认短期不兑现。 学区需自行对接教育主管部门确认当年划片,商业和交通配套需核实明确的开工/落地时间表,仅停留在规划蓝图的,一律视为远期承诺。
核心区成熟配套的次新房,抗跌性明确。 城关区核心区二手房均价9795元/㎡,环比微涨0.08%。学区、地铁配套优质的房源议价空间极小,流通速度较快。核心区土地稀缺,新增住宅供应持续收紧,存量优质房源的保值韧性会进一步增强。
远郊大盘只适合本地固定通勤人群自住。投资属性专业股票配资炒股,绝对回避。
贝格富配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯
推荐资讯
